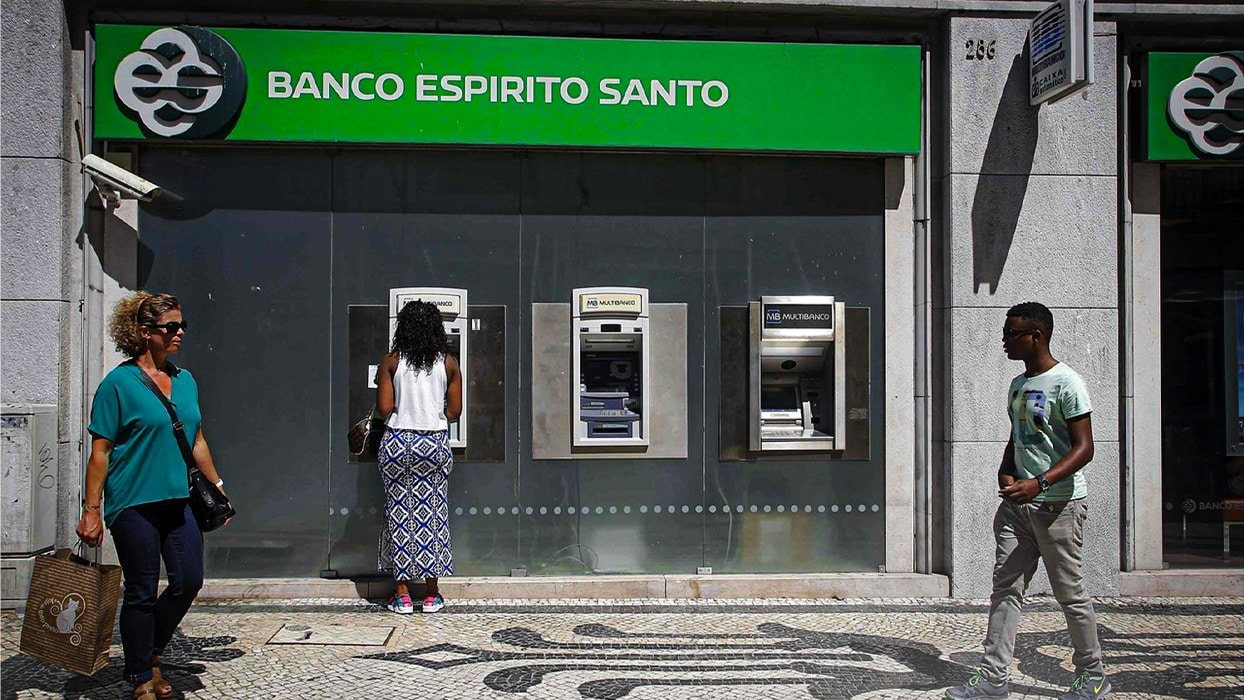
Doze anos após a intervenção no Banco Espírito Santo Angola (BESA), a crise de 2014 continua a constituir um dos episódios mais relevantes da história do sistema financeiro angolano. Mais do que um problema de insuficiência de capital, o caso revelou fragilidades na governação corporativa, na gestão de riscos, nas relações intragrupo e na eficácia dos mecanismos de supervisão. A experiência oferece lições fundamentais sobre a importância da disciplina prudencial, da independência dos órgãos sociais e da aplicação dos princípios de Basileia III.
Em Agosto de 2014, o BNA adoptou medidas extraordinárias de saneamento do BESA, na sequência da deterioração da sua carteira de crédito e das dificuldades de solvabilidade e liquidez. A dimensão da crise tornou-se particularmente evidente quando a garantia soberana de aproximadamente 5,7 mil milhões de dólares norte-americanos, concedida pelo Estado angolano em Dezembro de 2013 ter sido posteriormente revogada. A instituição, que representava um risco sistémico, acabou por ser objecto de uma profunda reestruturação, que culminou na sua transformação no actual Banco Económico.
O episódio demonstrou que o crescimento acelerado de uma instituição financeira, quando não acompanhado por mecanismos adequados de controlo interno, pode transformar riscos específicos em ameaças à estabilidade do sistema financeiro.
Uma das principais lições da queda do BESA reside nas fragilidades dos mecanismos de governação corporativa, particularmente na fiscalização da actividade de concessão de crédito, na independência dos órgãos sociais e na qualidade da informação financeira. Importa frisar que, à data do evento, já vigorava o Aviso n.º 1/13, de 19 de Abril, do BNA, que estabelecia princípios de governação corporativa, transparência accionista, segregação de funções e prevenção de conflitos de interesses. Complementarmente, o Aviso n.º 2/13, da mesma data, regulamentava os sistemas de controlo interno das instituições financeiras.
A existência destes instrumentos demonstra que o problema não se limitava à ausência de regulamentação, mas levanta igualmente questões sobre a sua efectiva implementação, a qualidade dos órgãos de fiscalização e a capacidade de identificação atempada dos riscos. Actualmente, o Aviso n.º 1/22, de 28 de Janeiro, estabelece um quadro mais desenvolvido de governação corporativa e de controlo interno. Nos seus artigos 6.º e 7.º atribuem ao órgão de administração responsabilidades explícitas na definição da estratégia, supervisão da gestão, controlo dos riscos e prevenção de conflitos de interesses. O normativo exige, ainda, políticas específicas para operações com partes relacionadas, mecanismos de fiscalização independentes e uma adequada separação entre a presidência do Conselho de Administração e a presidência da Comissão Executiva. A experiência do BESA demonstra que a governação corporativa não deve constituir uma formalidade regulamentar, mas um instrumento efectivo de responsabilização dos administradores e de protecção dos depositantes.
Nenhum indicador prudencial substitui a transparência contabilística, a independência dos administradores ou a integridade dos mecanismos de controlo interno
A integração do BESA no Grupo Espírito Santo acrescentava uma dimensão de complexidade à sua estrutura accionista e operacional. A crise do grupo português evidenciou os riscos de contágio associados às relações entre instituições financeiras pertencentes ao mesmo conglomerado. Embora não seja correcto classificar toda a carteira problemática do BESA como financiamento intragrupo, a experiência demonstrou a importância de identificar exposições a entidades relacionadas, concentrações de crédito e potenciais conflitos de interesses. Neste domínio, o artigo 7.º do Aviso n.º 1/22 exige políticas relativas às transacções com partes relacionadas, enquanto o Aviso n.º 8/21, de 5 de Julho, estabelece requisitos prudenciais sobre grandes riscos e supervisão em base consolidada. Estas disposições são particularmente relevantes para grupos financeiros com operações em diferentes jurisdições, nos quais a opacidade das relações societárias pode comprometer a avaliação da verdadeira exposição económica das instituições.
A crise do BESA reforçou também a pertinência dos princípios de Basileia III, concebidos para aumentar a capacidade de resistência dos bancos perante perdas inesperadas, choques de liquidez e situações de instabilidade financeira. O Aviso n.º 8/21 do BNA, particularmente o seu artigo 9.º, estabelece requisitos mínimos de adequação de capital, designadamente: 8% para o rácio de fundos próprios regulamentares, 6% para os fundos próprios de nível 1, 4,5% para os fundos próprios principais de nível 1 e 3% para o rácio de alavancagem. Estes limites constituem requisitos mínimos, aos quais podem acrescer reservas adicionais de capital e outras exigências prudenciais. No domínio da liquidez, Basileia III prevê dois indicadores fundamentais: o rácio de cobertura de liquidez, destinado a assegurar activos líquidos suficientes para enfrentar saídas de fundos durante 30 dias de tensão financeira, e o rácio de financiamento estável líquido, que procura garantir uma estrutura de financiamento sustentável num horizonte de um ano. O referencial internacional estabelece, em condições normais, um mínimo de 100% para ambos os indicadores. A aplicação efectiva destes instrumentos, associada a uma supervisão rigorosa da qualidade dos activos e da concentração de crédito, poderia ter contribuído para a identificação antecipada de algumas fragilidades do BESA. Contudo, nenhum indicador prudencial substitui a transparência contabilística, a independência dos administradores ou a integridade dos mecanismos de controlo interno.
Doze anos depois, a principal lição da queda do BESA permanece actual
A crise do BESA demonstra que a estabilidade do sector financeiro bancário depende da articulação entre três pilares fundamentais: governação corporativa eficaz, robustez dos indicadores prudenciais e supervisão independente e tempestiva. Para o sistema financeiro angolano, permanecem cinco prioridades: assegurar a independência efectiva dos administradores não executivos, reforçar a fiscalização das operações intragrupo e com partes relacionadas, melhorar a qualidade da informação financeira, garantir níveis adequados de capital e liquidez, e responsabilizar os órgãos sociais pelas decisões que comprometam a sustentabilidade das instituições.
A evolução regulamentar verificada desde 2014, particularmente com a Lei n.º 14/21, de 19 de Maio, e os Avisos n.º 8/21 e n.º 1/22, representa um reforço importante do enquadramento prudencial angolano. No entanto, a qualidade de um sistema financeiro não se mede apenas pela sofisticação das suas normas, mas sobretudo pela consistência da sua aplicação.
Doze anos depois, a principal lição da queda do BESA permanece actual: não basta que um banco apresente rácios regulamentares adequados, é indispensável que os seus activos sejam transparentes, os seus riscos correctamente avaliados, as áreas de controlo interno (compliance, gestão de risco e auditoria) funcionem e que os seus administradores sejam efectivamente responsabilizados na eventualidade de uma gestão ruinosa e irresponsável.
A verdadeira maturidade do sector financeiro bancário nacional dependerá da capacidade de transformar estas exigências numa cultura institucional permanente, na qual a prudência prevaleça sobre o crescimento descontrolado e a solidez financeira sobre os interesses particulares.