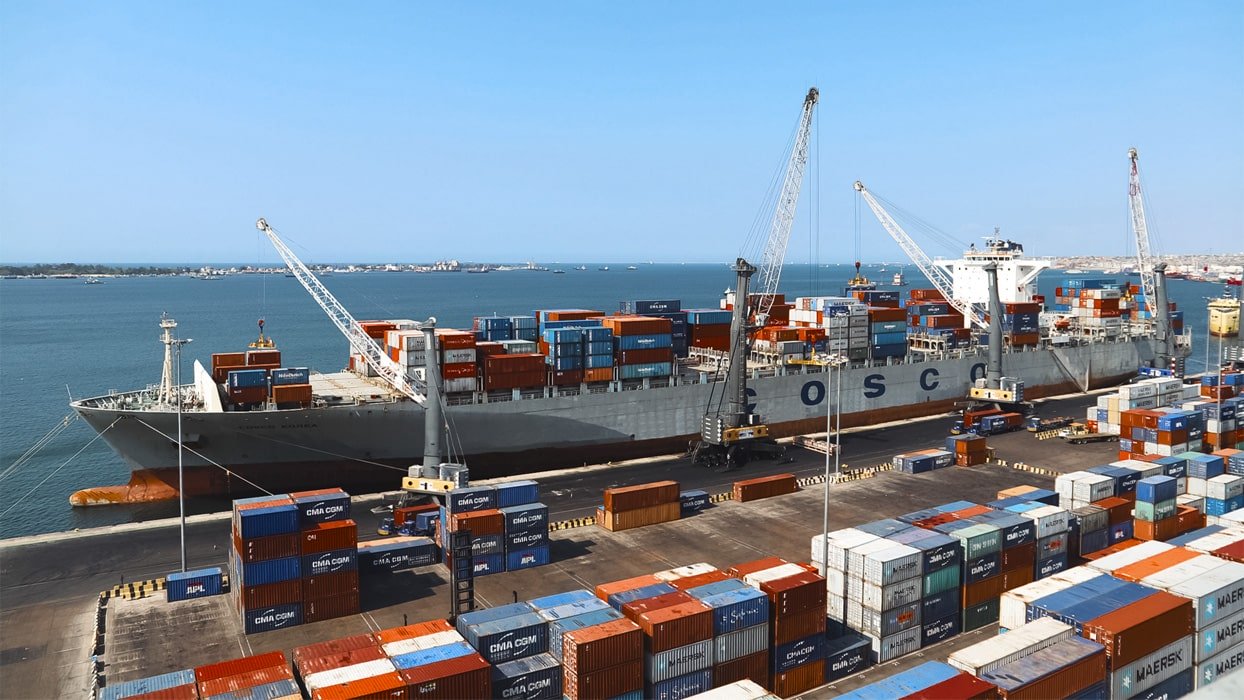
O comércio internacional é naturalmente caracterizado por congregar operadores económicos situados em diferentes jurisdições que, por sua vez, podem celebrar, ao abrigo do princípio da autonomia da vontade privada, negócios jurídicos de compra e venda internacional de mercadorias. A este respeito e nas palavras de Salvatore (2023), o comércio internacional consiste na troca de bens, serviços e factores de produção entre países.
Para a sua concretização urge, por conseguinte, a observação de princípios e regras vertidos na Convenção de Viena Sobre Compra e Venda Internacional de Mercadorias, Convenção Internacional Sobre o Sistema Harmonizado, as regras globais que regem o comércio estabelecidas pela Organização Mundial do Comércio, usos e costumes que imperam no comércio internacional.
Deste modo, a manifestação do princípio da autonomia da vontade ocorre por meio da celebração do contrato de compra e venda internacional de mercadorias que se traduz, por sua vez, pela convergência de vontades entre o vendedor e o comprador quando localizados em jurisdições geográficas distintas. Na verdade, essa vontade tem de se consubstanciar numa relação jus-comercial plurilocalizada.
As partes, por conseguinte, são titulares de liberdade de escolha dos termos, condições e cláusulas através dos quais deverão constar na formação do contrato, excepto aqueles cujas restrições são decorrentes da ordem pública internacional, usos e costumes do comercio internacional, destacando-se, portanto, os incoterms.
Incoterms, para a International Chamber of Commerce (ICC), são regras internacionais que estabelecem e clarificam as responsabilidades, os custos e os riscos assumidos pelo vendedor e pelo comprador na entrega de mercadorias em operações comerciais. Neste âmbito, Carvalhais alude que a cada regra de incoterm corresponde um determinado conteúdo contratual, baseado nos usos e costumes do comércio internacional.
Partindo dessa esteira, o incoterm que eventualmente for escolhido descreve naturalmente as responsabilidades que cada uma das partes assume no decurso da execução do contrato e, por isso, pode influenciar a determinação do valor aduaneiro relativamente às mercadorias a importar.
No incoterm FOB (Free On Board), tal como referido pela (ICC), o vendedor é responsável por embalar adequadamente a mercadoria, transportá-la até ao porto de embarque acordado, realizar os procedimentos de desembaraço aduaneiro para exportação e efectuar o carregamento da mercadoria a bordo do navio indicado pelo comprador. A responsabilidade e os riscos permanecem com o vendedor até ao momento em que a mercadoria é colocada a bordo da embarcação.
Por sua vez, o importador assume a responsabilidade pelos custos e riscos a partir do momento em que a mercadoria é carregada no navio. Assim, caber-lhe-á contratar e pagar o frete marítimo internacional, providenciar o seguro da carga, caso o considere necessário, efectuar o desembaraço aduaneiro de importação e suportar os custos relativos ao porto de destino, bem como ao transporte da mercadoria até ao seu destino final. Portanto, tanto as despesas relativas ao frete marítimo internacional de mercadorias quanto o seguro de carga e outras despesas assumidas pelo importador até ao porto de destino são relevantes para a determinação do valor aduaneiro.
Relativamente ao incoterm CIF (Cost, Insurance and Freight), na afirmação da (ICC), cabe ao vendedor assumir os custos relacionados com o fornecimento da mercadoria, o transporte até ao porto de embarque, o desembaraço aduaneiro de exportação, o carregamento da mercadoria a bordo do navio, o frete internacional até ao porto de destino designado e a contratação do seguro de transporte, conforme as condições nele estabelecidos.
O importador, por sua vez, assume as responsabilidades relacionadas com a importação da mercadoria no país de destino. Entre essas responsabilidades encontram-se o desembaraço aduaneiro de importação, o pagamento dos direitos aduaneiros, impostos e demais encargos eventualmente aplicáveis, bem como os custos relacionados com o transporte da mercadoria após a sua chegada ao porto de destino.
Posto isso, importa trazer em voga o conceito do valor aduaneiro vertido no artigo 3.º do Código Aduaneiro vigente em Angola, através do qual dispõe que é o valor das mercadorias estabelecidas nos termos do artigo 89.º e seguintes do Código para a apresentação de uma declaração aduaneira e, sempre que é aplicável, para o cálculo e percepção do montante dos direitos e das demais imposições aduaneiras devidas. De acordo com a Organização Mundial das Alfândegas (OMA), o valor aduaneiro constitui, fundamentalmente, a base tributável utilizada para a aplicação dos direitos aduaneiros ad valorem, sendo também relevante para fins estatísticos, aplicação de preferências tarifárias e cobrança de determinados impostos nacionais.
Contudo, o n.º 1 do artigo 89.º do Código Aduaneiro estabelece que o regime de determinação do valor aduaneiro das mercadorias fixa, de acordo com os princípios previstos no Acordo Relativo à Aplicação do artigo VII do Acordo Geral sobre a Pautas Aduaneiras e Comércio, os critérios e os procedimentos para a determinação do valor aduaneiro das mercadorias importadas, incluindo as mercadorias que sejam objecto de um contrato de aluguer, de locação financeira ou de um outro contrato com efeito semelhante. Por conseguinte, o seu n.º 2 refere que o valor aduaneiro deve basear-se em critérios simples, equitativos e compatíveis com a prática comercial, com exclusão de valores aduaneiros arbitrários ou fictícios.
Logo, sem prejuízo das regras vertidas nos artigos 90.º, 100.º e seguintes do Código Aduaneiro, a consideração dos incoterms no procedimento em causa tem amparo no artigo 117.º do referido Diploma, através do qual são considerados relevantes os ajustamentos do preço efectivamente pago ou a pagar, bem como outras despesas estabelecidas, tais como:
Despesas de transporte das mercadorias importadas até ao porto ou local de importação;
Despesas de carga, descarga e manipulação ligadas ao transporte das mercadorias importadas até ao porto ou local de importação no País; e Custo do seguro.
Portanto, vislumbra-se que numa operação de importação realizada, cujos termos e condições se consubstanciam no incoterm CIF ou FOB, são precisamente através dos quais que assentará o processo de formação do valor aduaneiro, visto que neles já estão incorporados o custo da mercadoria, o transporte e o seguro até ao porto de destino, sem prejuízo da comparação desses com o valor da transacção que o importador efectivamente suportou ou suportar até ao porto de destino.
Finalmente, de tudo quanto nos referimos, somos a apresentar as seguintes guisas de conclusões:
Que o incoterm tem de facto relevância na determinação do valor aduaneiro, na medida em que permite distinguir quais as despesas que são suportadas pelo vendedor diante das despesas que são suportadas pelo importador do porto de origem até ao porto de destino;
Que a determinação do valor aduaneira, independentemente da tipologia do incoterm, é sempre importante considerar as regras vertidas nos artigos 90.º, 100.º e seguintes do Código Aduaneiro;
Que o valor aduaneiro corresponde preferencialmente ao valor da transacção das mercadorias efectivamente paga ou a pagar, depois de ajustados de acordo com as disposições do artigo 117.º do Código Aduaneiro.