A transição energética em Angola continua a ser discutida sobretudo em termos de capacidade instalada, potencial renovável e investimento. Falamos muito da quantidade de sol, água e vento de que dispomos e, com igual frequência, da necessidade de atrair capital privado para os transformar em electricidade. Tudo isso é relevante. Mas há uma pergunta anterior que raramente recebe a mesma atenção: quem assume o risco quando esse capital entra?
É nos contratos de compra e venda de energia, os Power Purchase Agreements (PPAs), que essa pergunta deixa de ser abstracta. Um projecto de produção eléctrica pode ter tecnologia adequada, financiamento disponível e um recurso natural abundante e, ainda assim, não ser financiável. Basta que não seja possível prever, com segurança suficiente, quem comprará a energia, em que condições a pagará e o que acontecerá se alguma das premissas económicas ou regulatórias se alterar.
É por isso que os PPAs interessam menos pela sua designação contratual do que pela função que desempenham. São o mecanismo através do qual um projecto de capital intensivo tenta transformar produção futura em receita previsível. O problema já não é apenas saber se a lei permite a entrada de privados. É saber se o quadro regulatório, financeiro e institucional permite que essa entrada produza contratos que um financiador esteja efectivamente disposto a aceitar.
Onde o projecto se decide
O PPA não é interessante apenas porque estabelece a obrigação de um produtor fornecer energia e de um comprador pagar por ela. O seu verdadeiro significado está na distribuição dos riscos que tornam possível, ou impossível, financiar um projecto com uma vida útil de décadas.
As cláusulas de take-or-pay, os mecanismos de indexação cambial, as disposições sobre força maior, change in law, curtailment ou cessação antecipada não são detalhes de redacção. Determinam quem suporta o risco de a energia não ser consumida, quem absorve a desvalorização da moeda, quem paga quando a rede não consegue receber a produção e quem responde quando o quadro jurídico muda a meio da vida do projecto.
É neste ponto que o PPA deixa de ser apenas um contrato privado. Ele passa a funcionar como uma peça de política pública com forma contratual. Através das suas cláusulas, o Estado e os restantes intervenientes distribuem riscos que, no fundo, pertencem ao próprio sistema eléctrico.
Mas há um limite importante. Um PPA não cria capacidade financeira onde ela não existe. Pode distribuir o risco com precisão, estabelecer garantias e definir mecanismos de compensação. Não pode, por si só, transformar um comprador insolvente num comprador solvente.
Esta distinção é particularmente importante em Angola. Se o comprador não tiver capacidade para pagar a energia contratada, o PPA pode até proteger juridicamente o produtor, mas essa protecção terá de ser suportada por alguém. Uma garantia soberana, uma garantia bancária ou qualquer outro mecanismo de suporte não elimina o risco, apenas determina quem o assume.
É por isso que a pergunta relevante não é simplesmente se Angola tem capacidade para celebrar PPAs. É quem estará, em última instância, a pagar por eles e a suportar os riscos que o contrato não consegue eliminar.
O inventário que não financia nada
Angola dispõe de um potencial energético que dificilmente pode ser ignorado. O potencial solar identificado ultrapassa os 17 GW. O potencial hídrico técnico ronda os 18 000 MW, dos quais apenas uma fracção se encontra aproveitada. O potencial eólico aproxima-se dos 3,9 GW. Ao mesmo tempo, de acordo com dados do Censo e em conformidade com a informação disponibilizada pela ENDE, a taxa de electrificação nacional situa-se nos 48,6%, com 68,9% nas zonas urbanas contra apenas 8,5% nas zonas rurais. O petróleo continua, segundo os dados disponíveis, a representar cerca de 90% das receitas de exportação e perto de 40% do Orçamento Geral do Estado.
Estes números são importantes, mas não dizem aquilo que muitas vezes lhes pedimos que digam. Potencial não é projecto. Projecto não é contrato. E contrato não é energia entregue.
Entre o recurso natural e o quilowatt-hora efectivamente fornecido existe uma cadeia de decisões financeiras, regulatórias e técnicas. É nessa cadeia que um projecto deixa de ser uma possibilidade e passa a ser um activo financiável.
Um país com apenas 8,5% de electrificação rural não tem apenas um problema de aproveitamento do recurso solar. Tem também um problema de procura, de infra-estrutura, de capacidade de pagamento e, sobretudo, de definição de quem suporta o custo de levar electricidade até onde ela ainda não é comercialmente atractiva.
É por isso que a abundância de recursos renováveis não deve ser confundida com a existência de um mercado de energia renovável. O primeiro é uma vantagem física. O segundo exige instituições, infra-estruturas, tarifas e contratos capazes de transformar essa vantagem em receita.
A questão central dos PPAs em Angola começa precisamente aí. O contrato consegue repartir o risco, mas não consegue substituir o mercado que ainda não existe.
O alcance da Lei n.º 6/25 e o que ficou por regular
A alteração à Lei Geral da Electricidade, operada pela Lei n.º 6/25, de 23 de Julho de 2025, alterou de forma relevante os termos do debate. A lei passou a inscrever a promoção da concorrência na produção, no transporte, na distribuição e na comercialização entre os seus objectivos. Abriu ainda a actividade de transporte a pessoas colectivas privadas, em regime de concessão de serviço público, pondo fim ao monopólio estatal que anteriormente existia nesse segmento, e reforçou a exigência de neutralidade e isenção da entidade gestora do sistema.
A alteração é relevante. Mas é importante não confundir a abertura jurídica com a existência efectiva de um mercado.
Abrir o transporte à participação privada não significa, por si só, criar as condições para que um produtor venda directamente a um consumidor final. Para que a contratação bilateral funcione, são necessárias regras operacionais que definam, entre outras matérias, o acesso de terceiros à rede, as condições desse acesso e a correspondente tarifa de utilização.
Sem essas peças, a possibilidade jurídica de participação privada pode existir sem que exista ainda um mecanismo económico suficientemente previsível para a sustentar.
O mesmo vale para a neutralidade da entidade gestora do sistema. Uma obrigação legal de isenção é necessária, mas a sua existência no texto da lei não permite, por si só, medir a independência efectiva da instituição. Essa independência também depende dos recursos financeiros, da capacidade técnica, dos quadros que consegue reter e da autonomia com que exerce as competências que lhe foram atribuídas.
A Lei n.º 6/25, portanto, resolve uma parte importante do problema, estabelece uma base jurídica mais aberta à concorrência. Mas não resolve automaticamente a questão seguinte, que é provavelmente a mais difícil. Como transformar essa abertura legal num mercado em que os agentes consigam contratar energia com previsibilidade suficiente para investir a longo prazo?
É nesse intervalo entre a lei e a operação do mercado que a regulamentação terá de fazer o seu trabalho.
O problema que ninguém quer nomear
Mesmo com um quadro legal mais aberto, permanecem riscos que nenhuma alteração legislativa consegue eliminar por decreto. A volatilidade cambial e as dificuldades de repatriamento de capitais exigem mecanismos de protecção que tornam as operações mais complexas. As limitações da rede de transporte continuam a ser particularmente relevantes em regiões com elevado potencial renovável. E a ausência de modelos contratuais suficientemente padronizados aumenta os custos de transacção e pode prolongar processos que já são exigentes.
Mas há um risco que merece uma atenção maior: o risco de contraparte.
A fragilidade financeira da PRODEL, da RNT e da ENDE é necessariamente uma preocupação para qualquer financiador que analise um projecto dependente de um comprador público. Nenhuma cláusula contratual consegue compensar indefinidamente uma capacidade de pagamento insuficiente.
Se a tarifa não cobre adequadamente o custo de fornecimento e as perdas comerciais permanecem elevadas, o comprador público continuará dependente de mecanismos de suporte. Nesse contexto, um PPA não representa apenas uma obrigação de compra de energia. Representa também uma exposição financeira de longo prazo ao comprador e, directa ou indirectamente, ao próprio Estado. É aqui que a discussão sobre garantias soberanas precisa de maior rigor.
A garantia pode reduzir o risco percebido pelo financiador, mas não elimina o risco económico subjacente. Transfere-o para o Estado. E, quando a receita pública depende fortemente do petróleo, uma garantia de longo prazo num sector que se pretende diversificar cria uma questão que não pode ser ignorada, até que ponto a transição energética está a ser financiada por uma estrutura fiscal ainda dependente da mesma economia que se pretende transformar?
Multiplicar garantias sem resolver a estrutura tarifária pode tornar os projectos financiáveis no curto prazo, mas não cria necessariamente um mercado sustentável no longo prazo.
É por isso que a reforma tarifária, embora politicamente difícil e tecnicamente complexa, não pode ser tratada como uma questão separada da expansão das energias renováveis. Sem uma relação minimamente sustentável entre custo, tarifa e capacidade de pagamento, o PPA corre o risco de funcionar como mecanismo de financiamento indirecto, e não como instrumento de desenvolvimento de um mercado eléctrico.
As restantes respostas são conhecidas, mas precisam de ser articuladas com esta realidade: contratos-modelo aprovados pelo regulador, garantias multilaterais adequadamente estruturadas, investimento consistente na rede e capacitação técnica das entidades públicas que negoceiam os contratos.
A experiência internacional mostra que a maturidade de um mercado não se mede apenas pela sofisticação da legislação. Mede-se pela previsibilidade dos procedimentos, pela qualidade das instituições e pela capacidade de os contratos distribuírem os riscos de forma compatível com a realidade económica do sistema.
Da prova de conceito ao mercado
O PPA não determinará, por si só, o ritmo da transição energética em Angola. Pode, contudo, determinar se um projecto concreto consegue transformar investimento em energia efectivamente entregue.
Para isso, há três perguntas que não podem permanecer implícitas: quem suporta o risco, quem recebe a receita e durante quanto tempo?
São perguntas contratuais, mas também são perguntas de política energética.
Se o risco cambial for integralmente transferido para o produtor, o projecto pode tornar-se demasiado caro. Se for integralmente transferido para o comprador, pode aumentar a exposição financeira do sector público. Se o risco de indisponibilidade da rede não estiver claramente distribuído, uma central pode estar tecnicamente pronta e, ainda assim, não conseguir produzir receita. Se o risco de incumprimento do comprador depender exclusivamente de uma garantia soberana, o problema deixa de estar apenas no contrato e passa para o balanço do Estado.
É nesta matriz de riscos, e não apenas na existência de um modelo de PPA, que se encontra uma parte essencial da resposta a esse problema.
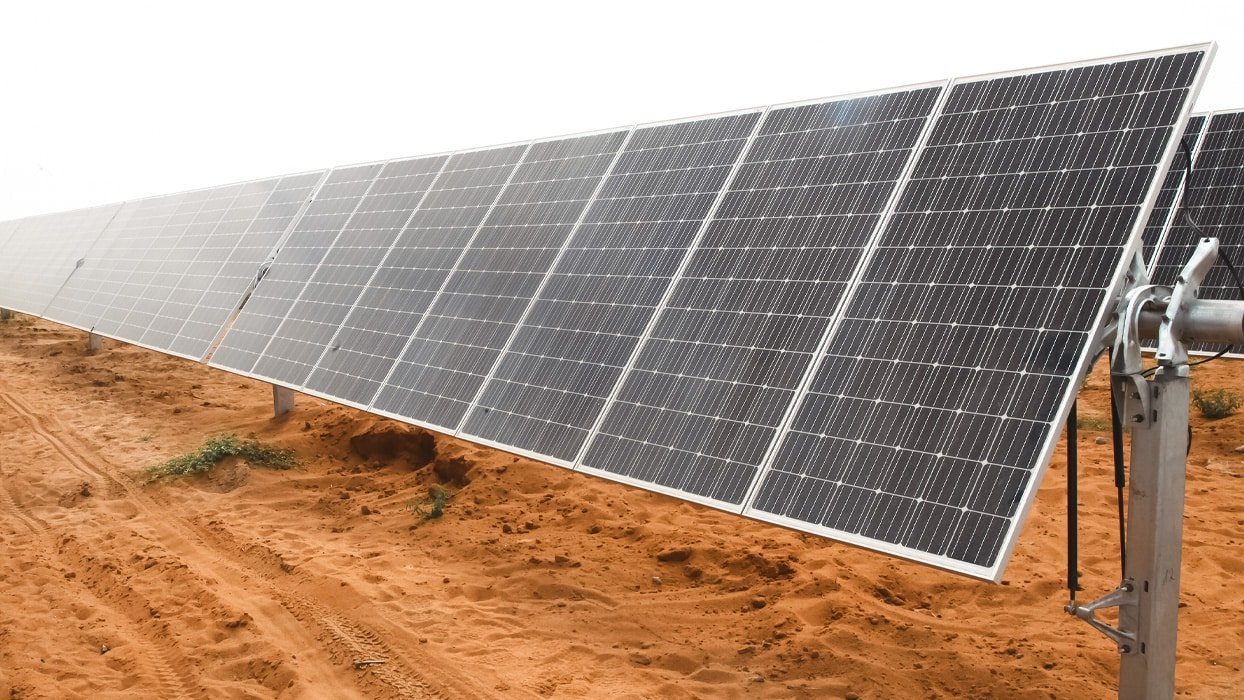
Os projectos da Central Fotovoltaica do Caraculo, no Namibe, e da Planta Fotovoltaica de Quilemba, na Huíla, demonstram que a execução de projectos renováveis é possível. Demonstram também que os projectos que avançaram beneficiaram de estruturas negociais e financeiras específicas, com forte envolvimento público, que não podem necessariamente ser reproduzidas à mesma escala por qualquer promotor.
São provas de conceito. Ainda não são um mercado.
A diferença é decisiva.
Um projecto negociado caso a caso pode ser viável porque os seus riscos são tratados individualmente. Um mercado precisa de regras que permitam que projectos diferentes sejam avaliados e contratados sem que cada promotor tenha de reconstruir, do zero, toda a arquitectura jurídica, financeira e institucional da operação.
É aqui que a padronização ganha importância. Não para retirar flexibilidade aos PPAs, mas para reduzir a incerteza sobre aquilo que deve ser negociado e aquilo que o mercado pode razoavelmente esperar encontrar já definido.
As metas do Programa Angola Energia 2025 também precisam de ser revisitadas à luz desta realidade. Um calendário que já não corresponde às condições efectivamente verificadas perde valor como instrumento de planeamento se continuar a ser tratado como uma meta intocável. Rever uma meta não significa abandonar a transição energética. Significa ajustar o planeamento à capacidade real de execução.
A questão, no fundo, não é saber se Angola possui recursos para produzir energia renovável. Possui-os. Também não é saber se existe base jurídica para aumentar a participação privada no sector. A Lei n.º 6/25 representa um passo nessa direcção.
A questão mais difícil é outra, conseguiremos construir um mercado em que os riscos sejam distribuídos de forma suficientemente previsível para que o capital privado permaneça durante décadas, sem transformar cada novo projecto numa negociação excepcional com o Estado?
Se a resposta for negativa, continuaremos a produzir bons contratos para projectos isolados.
Se a resposta for positiva, os PPAs poderão deixar de ser apenas instrumentos de financiamento de centrais individuais e passar a desempenhar a função que lhes é atribuída no discurso sobre a transição energética, ser uma das infra-estruturas jurídicas de um verdadeiro mercado de electricidade.
A transição energética em Angola não se decidirá apenas nas conferências, nem terminou com a publicação da Lei n.º 6/25. Também não será resolvida pela sofisticação das cláusulas de um único PPA.
Será decidida na capacidade de transformar essas cláusulas em relações contratuais que resistam à desvalorização cambial, à mudança legislativa, à insuficiência da rede, ao risco de contraparte e, sobretudo, ao teste mais difícil de todos, o tempo.
É por isso que o verdadeiro desafio dos PPAs em Angola não é simplesmente escrever contratos melhores. É construir as condições para que esses contratos possam ser cumpridos. E, nesse ponto, a questão deixa de ser apenas contratual. Passa a ser uma questão de regulação, de tarifa, de solvência e de credibilidade institucional.
É aí, muito mais do que na redacção isolada de qualquer cláusula, que se decidirá se o potencial energético de Angola chegará efectivamente a transformar-se em electricidade entregue, financiada e sustentável nas próximas décadas.
REFERÊNCIAS
1. BloombergNEF, Corporate Clean Energy Buying Fell in 2025 After Nearly a Decade of Growth.
2. Instituto Nacional de Estatística, Censo Geral da População e da Habitação 2024; ENDE, dados de electrificação.
3. Instituto Nacional de Estatística, Anuário de Estatísticas do Comércio Externo 2025; Ministério das Finanças, OGE 2026.
4. Angola, Lei n.º 6/25, de 23 de Julho de 2025.
5. Banco Nacional de Angola, regime cambial aplicável às operações de capitais e ao repatriamento de dividendos; Fundo Monetário Internacional, Angola, Consulta ao abrigo do Artigo IV.
6. Estados Unidos da América, Public Utility Regulatory Policies Act of 1978, 16 U.S.C. § 2601 et seq.; Portugal, Decreto-Lei n.º 15/2022, de 11 de Janeiro.
7. Ministério da Energia e Águas, Angola Energia 2025; IRENA, Panorama Global de Finanças para a Transição Energética 2025.