Em 2025, o Banco Económico voltou a apresentar lucro. Foram 13,8 mil milhões de kwanzas, o primeiro resultado positivo desde 2021, segundo o relatório de gestão. Mas os capitais próprios continuaram negativos em 641,7 mil milhões de kwanzas e o rácio de fundos próprios regulamentares ficou em -54%. Ao câmbio médio de 2025, em torno de 912 kwanzas por dólar, segundo a Eaglestone Securities, o lucro equivale a cerca de 15 milhões de dólares e os capitais próprios negativos a cerca de 700 milhões.
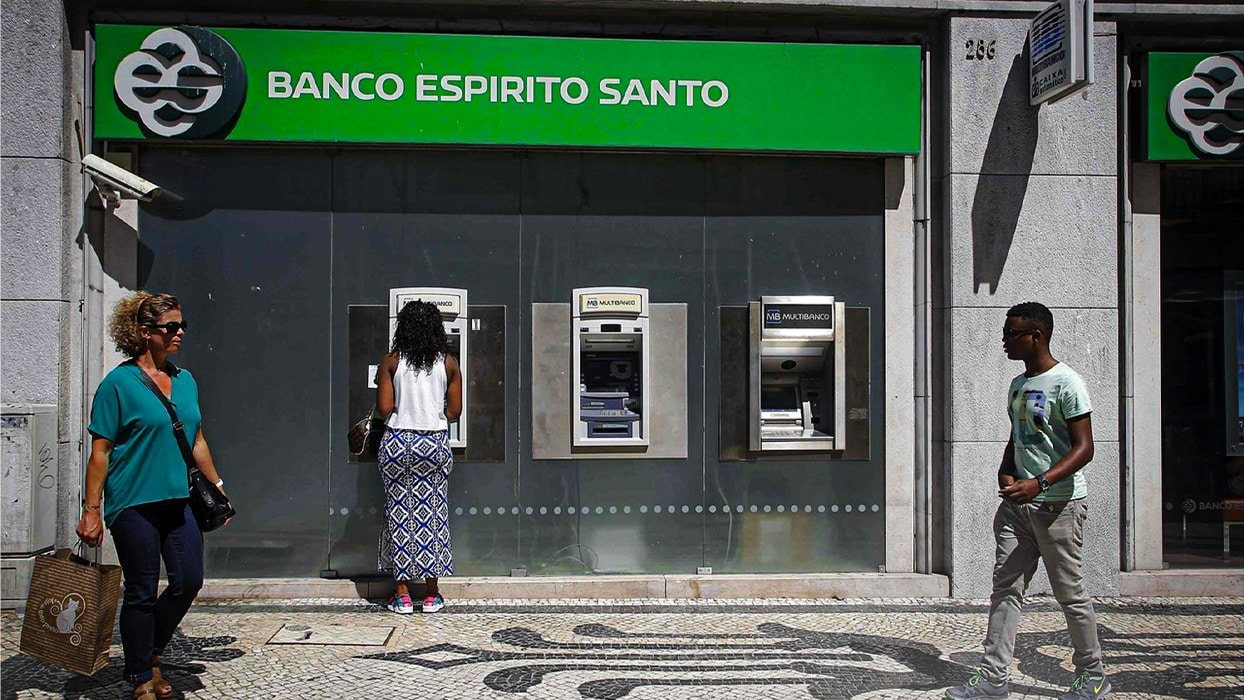
O banco nasceu em Outubro de 2014, na sequência das medidas de saneamento que o Banco Nacional de Angola (BNA) aplicou ao Banco Espírito Santo Angola (BESA). Na altura, falou-se de uma carteira de crédito de 5,7 mil milhões de dólares, segundo o Observador. Passados doze anos, importa ver o que mudou e o que o caso deixou.
Segundo a Eaglestone, o BNA baixou em 2025 de 20% para 15% o limite do crédito a partes relacionadas, definiu as contribuições dos bancos para o Fundo de Resolução e subiu para 25 mil milhões de kwanzas o capital mínimo dos bancos comerciais. Nos 19 bancos analisados, o crédito malparado desceu de 19,3% para 14,3% e a solvabilidade do sector é de 23,2%, de acordo com o BNA.
No Económico, os números seguiram outro caminho. Segundo o relatório do banco, o crédito vencido passou de 21% para 33% da carteira e os depósitos caíram 15%, para 898,5 mil milhões de kwanzas.
A margem financeira foi negativa em 12,9 mil milhões, e o produto bancário inclui 64,3 mil milhões de ganhos com a venda de imóveis. O crédito líquido, de 37,3 mil milhões, equivale a cerca de 4% dos depósitos, contra 36,1% no conjunto do sector, segundo a Eaglestone.
A administração reconhece que o plano de recapitalização já aplicado não repôs a solvabilidade e que a liquidez se agravou durante o ano. Entre os factores que continuam a pesar, aponta a morosidade da cobrança judicial, a lenta recuperação do mercado imobiliário e o desequilíbrio cambial. O banco estuda uma nova recapitalização, sem indicar prazos nem montantes. Os dois primeiros factores dependem do que se consegue recuperar de cada crédito e de cada imóvel, e é daí que vem a primeira lição do caso BESA.
Uma garantia, tal como uma recuperação, vale o que valerem os créditos que cobre. Segundo a Visão, uma carta do BNA ao BESA, de Julho de 2014, pedia que saíssem da listagem da garantia soberana as operações não formalizadas à data em que foi concedida, 31 de Dezembro de 2013. A protecção dependia de cada operação estar em ordem, como a recuperação de hoje depende de cada cobrança e de cada venda.
A segunda lição decorre da primeira. Se o valor se apura crédito a crédito e imóvel a imóvel, o resultado de um exercício pode não acompanhar a situação do capital. Em 2025, o Económico teve lucro com capitais próprios negativos, e o resultado inclui os ganhos com a venda de imóveis, o mesmo mercado que a administração descreve como de recuperação lenta.
O que se pode verificar agora é quanto valem os créditos e os imóveis que o banco tem no balanço, e a recapitalização em estudo será a primeira indicação. Os relatórios seguintes mostrarão efectivamente se o capital, a liquidez e o crédito concedido passam a acompanhar o resultado.